ADCB.
- 5.13Kالمراجعات
- 4.7
- المطوّر
- Abu Dhabi Commercial Bank
- تاريخ الإصدار
- 20/04/2026
لقطات الشاشة
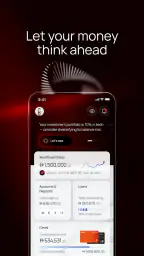
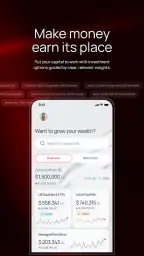
أتعامل مع تطبيق ADCB باعتباره بوابة عملية للتعامل مع الخدمات المصرفية لبنك أبوظبي التجاري من الهاتف، وليس مجرد اختصار للوصول إلى الحساب. في تجربتي، قيمة هذا النوع من التطبيقات تظهر عندما أحتاج إلى إنجاز مهمة مالية بسرعة، ثم أراجع ما فعلته وأتأكد من أنني ما زلت أتحكم في قراري قبل الإرسال أو التأكيد. لذلك ركزت أثناء مراجعتي على سهولة الاستخدام، وضوح الخطوات، ومساحة التحكم التي يتركها التطبيق للمستخدم في اللحظات الحساسة.
التطبيق مجاني، ومطوره هو Abu Dhabi Commercial Bank، وينتمي إلى فئة الشؤون المالية. وهو متاح للأجهزة التي تعمل بإصدار 9 من نظام التشغيل أو أحدث، ما يجعله مناسباً لعدد واسع من الهواتف التي لا تزال قيد الاستخدام. كما أن تصنيفه العمري PEGI 3 ينسجم مع طبيعته المصرفية العامة، من دون أن يعني ذلك أن استخدامه مناسب بلا تفكير؛ فالقرارات البنكية نفسها تحتاج إلى انتباه مهما كان التطبيق بسيطاً.
تجربة بنكية تضع التحكم والوضوح تحت الاختبار
ما الذي يقدمه التطبيق في الاستخدام اليومي؟
الانطباع الأول الذي أخذته هو أن ADCB موجه لمن يريد إدارة علاقته البنكية من الهاتف بدلاً من الاعتماد على زيارة الفرع أو الانتظار على الهاتف. هذا مهم في مواقف كثيرة: مراجعة الرصيد قبل شراء كبير، متابعة حركة الحساب بعد تحويل، أو التأكد من أن عملية سابقة ظهرت بالشكل الصحيح. لا أرى التطبيق بديلاً عن فهم المنتجات البنكية أو قراءة تفاصيل العملية، لكنه يقلل الاحتكاك بين المستخدم وحسابه.
أكثر سيناريو عملي تخيلته هو يوم عمل مزدحم أحتاج فيه إلى دفع التزام قريب. أفتح التطبيق، أراجع الحساب المستخدم، أتأكد من المبلغ، ثم أتوقف لحظة قبل التأكيد. هذه الوقفة الصغيرة مهمة؛ فالتطبيق البنكي الجيد لا ينبغي أن يدفعني إلى النقر السريع لمجرد أن الواجهة مختصرة. بالنسبة لي، سهولة الوصول تصبح نقطة قوة فقط عندما ترافقها فرصة كافية للمراجعة.
وجود التطبيق على الهاتف يجعل المتابعة أكثر مرونة من الأساليب التقليدية، خصوصاً لمن لا يريد تنظيم أموره المالية من جهاز كمبيوتر. لكنني لا أنصح باستخدامه بعقلية “أنجز أي شيء بسرعة”. في الخدمات المصرفية، الخطأ في اختيار الحساب أو المبلغ قد يكون أكثر إزعاجاً من فتح التطبيق مرة أخرى، ولهذا أتعامل مع كل شاشة تأكيد كجزء أساسي من التجربة لا كعقبة يمكن تجاوزها.
الثقة تبدأ من طريقة عرض القرار
عندما أراجع تطبيقاً مالياً، لا أكتفي بالسؤال: هل يفتح بسرعة؟ أسأل أيضاً: هل أعرف ما الذي سيحدث بعد ضغطة التأكيد؟ هذه النقطة تهمني في ADCB لأن المستخدم قد ينتقل من الاطلاع إلى تنفيذ إجراء مالي في الجلسة نفسها. الوضوح هنا ليس مسألة تصميم جميلة، بل وسيلة لتقليل القرارات غير المقصودة.
أنصح بأن أتعامل مع كل طلب إدخال باعتباره معلومة ينبغي التحقق منها: الحساب الصحيح، الجهة الصحيحة، القيمة الصحيحة، والغرض من العملية. وإذا ظهرت شاشة مراجعة نهائية، فمن الأفضل قراءتها كاملة بدلاً من الضغط مباشرة على الزر الظاهر. هذه عادة مفيدة مع ADCB تحديداً لأن الهاتف قد يجعل المهام المصرفية تبدو أسرع مما هي عليه فعلاً.
التقييم المتوسط البالغ 4.7، مع أكثر من 79 ألف تقييماً ونحو 5.1 آلاف مراجعة، يعطي انطباعاً قوياً عن رضا مستخدمين كثيرين. كما تجاوز عدد مرات التثبيت 500 ألف، وهو انتشار يجعل التطبيق خياراً معروفاً بين عملاء البنك. مع ذلك، لا أتعامل مع هذه الأرقام كضمان لتطابق التجربة على كل هاتف؛ فالأداء قد يتأثر بإصدار النظام، الاتصال، وإعدادات الجهاز.
ضوابط الحساب ليست تفصيلاً ثانوياً
أهم ما أبحث عنه في تطبيق مصرفي هو أن أشعر بأنني أستطيع التوقف والمراجعة قبل اتخاذ القرار، لا أن تكون العملية عبارة عن مسار سريع يصعب التراجع عنه. لذلك أراجع بعناية كل شاشة تتعلق بتسجيل الدخول، عرض الحساب، أو تنفيذ حركة مالية. إذا كنت تستخدم ADCB لأول مرة، خصص وقتاً لتفهم ترتيب الخطوات بدلاً من تجربته أثناء الاستعجال أو من اتصال غير مستقر.
ومن العادات التي أجدها مفيدة أن أفتح التطبيق لغرض واحد واضح في كل مرة. إذا كان هدفي مراجعة حركة الحساب، لا أخلط ذلك مع تنفيذ عملية أخرى وأنا مشتت. وإذا كنت أتحقق من رصيد قبل دفع، أكتب المبلغ مسبقاً وأراجعه قبل إدخاله. هذه ليست وظائف مخفية، لكنها طريقة استخدام تقلل الأخطاء وتمنحني سيطرة أكبر من التنقل العشوائي بين الشاشات.
من المهم كذلك أن أميز بين ما يظهر على الشاشة وما أتوقعه من البنك. ظهور عملية أو رصيد بطريقة معينة لا يعني تلقائياً أن كل التفاصيل التي أحتاجها يمكن اختصارها في رقم واحد. عند اتخاذ قرار مالي، أراجع وصف الحركة وتوقيتها والسياق الذي أجريت فيه، وأحتفظ بسجل واضح لما قمت به. هذه الخطوة مفيدة خصوصاً عند متابعة مصروفات متعددة خلال الأسبوع.
اللحظات الحساسة تتطلب هدوءاً أكبر
أكثر لحظات الاستخدام حساسية ليست بالضرورة عند فتح التطبيق، بل عند إدخال بيانات أو إنهاء عملية. في هذه المرحلة أتجنب استخدام هاتف مشترك أو ترك الشاشة مفتوحة، ولا أتعامل مع طلبات غير متوقعة كأنها جزء طبيعي من العملية. إذا بدا أي طلب غير واضح، أتوقف وأتحقق من المسار قبل إدخال أي معلومة.
أرى أن هذه النصيحة أهم من محاولة تحويل التطبيق إلى تجربة آلية بالكامل. تطبيقات المصارف قد تختصر الوقت، لكنها لا تلغي مسؤولية المستخدم عن حماية هاتفه وحسابه. لذلك أحرص على قفل الجهاز، تحديث النظام عندما يكون ذلك مناسباً، وعدم مشاركة رموز الدخول أو ترك جلسة مفتوحة. هذه ممارسات مرتبطة بطريقة استخدام ADCB، وليست ادعاءً بوجود حماية معينة لم يعلنها التطبيق هنا.
كما أتعامل بحذر مع الإشعارات الظاهرة على شاشة القفل. قد تكون مفيدة للتنبيه، لكن الهاتف قد يكون في مكان يراه أشخاص آخرون. إذا كانت الخصوصية أولوية بالنسبة لي، أراجع إعدادات الإشعارات في الجهاز نفسه وأختار مستوى العرض الذي يناسبني. هذا مثال جيد على أن التحكم في البيانات لا يحدث داخل التطبيق فقط؛ فإعدادات الهاتف جزء من التجربة المصرفية.
الخصوصية في الاستخدام اليومي
عندما أستخدم تطبيقاً بنكياً، لا أفكر فقط في إنجاز الخدمة، بل في كمية المعلومات التي تظهر أثناء الاستخدام ومن يمكنه رؤيتها. أراجع الأذونات التي يطلبها التطبيق من خلال إعدادات النظام، وأمنح ما أفهم سببه فقط. إذا ظهر طلب لا أستطيع ربطه بوضوح بالمهمة التي أريد تنفيذها، أفضّل التوقف وقراءة تفسيره أو الرجوع إلى قناة رسمية للبنك بدلاً من الموافقة بشكل تلقائي.
هذه الطريقة لا تعني رفض كل طلب، بل تعني أن القرار يظل بيدي. أتحقق أيضاً من أنني أستخدم النسخة الرسمية المنسوبة إلى Abu Dhabi Commercial Bank، وأتجنب تثبيت ملفات من مصادر غير معروفة. في التطبيقات المالية، مصدر التثبيت وسلامة الجهاز لا يقلان أهمية عن التصميم أو سرعة فتح الصفحات.
أثناء مراجعة أي بيانات مالية، أقاوم عادة أخذ لقطات شاشة غير ضرورية، خصوصاً إذا كانت تتضمن رصيداً أو تفاصيل حساب. وإذا احتجت إلى حفظ معلومة، أفكر أولاً في مكان تخزينها ومن قد يصل إليها. هذا احتياط عملي يجعل استخدام ADCB أكثر ملاءمة لمن يهتم بترك أقل قدر ممكن من الآثار على الهاتف.
أين يتفوق على البدائل المعتادة؟
البديل المعتاد أمام عميل البنك هو زيارة الفرع أو استخدام قنوات مصرفية أخرى، لكن التطبيق يمنحني مرونة أكبر في متابعة الحساب من المكان الذي أوجد فيه. ميزته الأساسية ليست أنه يحول إدارة المال إلى تجربة ممتعة، بل أنه يضع الوصول إلى الخدمات في متناول الهاتف. لمن يعرف احتياجاته ويجري مهام متكررة، قد يكون هذا أكثر راحة من ترتيب زيارة أو انتظار رد.
في المقابل، لا أرى أن التطبيق يناسب كل شخص بالطريقة نفسها. من يفضل الحديث المباشر مع موظف عند كل خطوة، أو من يجد شاشات الهاتف الصغيرة مربكة، قد تكون القناة التقليدية أفضل له. كذلك، من يدير حسابات في بنوك متعددة قد يفضل تطبيقاً مالياً يجمع بيانات مؤسسات مختلفة، لأن ADCB مصمم أساساً لخدمة علاقة المستخدم بهذا البنك، لا ليكون لوحة موحدة لكل حساباته.
هناك أيضاً فرق بين تطبيق مصرفي وتطبيق لتنظيم الميزانية. ADCB يخدم الوصول إلى الخدمات المصرفية الخاصة بالبنك، بينما قد يحتاج من يريد تحليل مصروفاته عبر فئات أو مقارنة عدة حسابات إلى أداة أخرى متخصصة. لهذا لا أحمّل التطبيق مهمة ليست غايته؛ قوته في التعامل المباشر مع الحساب البنكي، وليس بالضرورة في بناء خطة مالية شاملة.
نصائح تجعل الاستخدام أكثر أماناً وفاعلية
أول نصيحة عملية لدي هي أن أستخدمه في مكان هادئ عند تنفيذ عملية مهمة، حتى أستطيع قراءة كل التفاصيل دون تشتت. ثانيها أن أراجع التطبيق بعد العملية، لا قبلها فقط، للتأكد من أن الحركة ظهرت كما توقعت. وثالثها أن أفصل بين التحقق والتنفيذ: أفتح الحساب لمراجعة المعلومات أولاً، ثم أقرر لاحقاً إن كنت أحتاج إلى إجراء فعلي.
من المفيد أيضاً الاحتفاظ بعادة شهرية بسيطة: مراجعة الحركات الأخيرة بحثاً عن أي عملية لا أتذكرها، من دون انتظار أن تظهر مشكلة كبيرة. لا أعتبر هذا دليلاً على وجود خلل في ADCB، بل أسلوباً مسؤولاً لاستخدام أي قناة مصرفية. وإذا وجدت معلومة غير واضحة، أسجل وقتها ووصفها بدلاً من الاعتماد على الذاكرة وحدها عند طلب المساعدة.
أما عند تغيير الهاتف، فأتعامل مع الانتقال كإجراء يحتاج إلى ترتيب، لا كتنزيل عادي لتطبيق جديد. أتحقق من النظام، مصدر التطبيق، وإعدادات القفل قبل بدء الاستخدام. وعلى الهاتف القديم، أتأكد من إنهاء الجلسة وإزالة أي بيانات محفوظة لا أحتاج إليها. هذه الخطوات مفيدة لمن يبدل الأجهزة كثيراً أو يستخدم هاتفاً للعمل وآخر للحياة الشخصية.
من يناسبه التطبيق ومن قد يختار غيره؟
أرشح ADCB لعميل بنك أبوظبي التجاري الذي يريد الوصول إلى خدماته من الهاتف، ويرتاح لفكرة مراجعة التفاصيل بنفسه قبل التأكيد. يناسبني أكثر عندما تكون لدي مهمة محددة، مثل متابعة الحساب أو التحقق من حركة، وأعرف مسبقاً ما الذي أبحث عنه. كما أن كونه مجانياً يقلل حاجز التجربة، بينما يدعم تصنيفه العمري العام استخدامه ضمن نطاق واسع من أفراد الأسرة، مع بقاء المهام المصرفية مسؤولية صاحب الحساب.
لن يكون خياري الأول لشخص يريد إدارة أمواله في تطبيق واحد عبر بنوك متعددة، أو بناء ميزانية تحليلية متقدمة، أو الحصول على شرح بشري مباشر في كل مرة. وقد لا يكون مناسباً لمن يملك هاتفاً قديماً جداً أو اتصالاً متقطعاً ويحتاج إلى تنفيذ عاجل؛ في هذه الحالات، من الحكمة معرفة القنوات البديلة للبنك قبل مواجهة موقف ضاغط.
الإصدار الحالي هو 1.56، وأرى أن متابعة التحديثات مهمة في تطبيق مالي حتى لو لم ألاحظ تغييراً واضحاً في الواجهة. التحديث لا يعني أنني أوافق على كل تغيير بلا قراءة؛ بل أراجع ما يتبدل في طريقة الاستخدام وأتأكد من استمرار توافقه مع هاتفي. هذه عادة أفضل من تأجيل التحديثات لفترة طويلة ثم اكتشاف أن تجربة الدخول أو التنقل تغيرت في وقت غير مناسب.
حكمي بعد التجربة
خرجت من تجربتي مع ADCB بانطباع إيجابي، لكن ليس انطباعاً أعمى. التطبيق مناسب كقناة مصرفية يومية لعميل البنك الذي يريد السرعة مع قدر معقول من المراجعة الذاتية. انتشاره وتقييمه المرتفع يدعمان فكرة أنه خيار مألوف لكثير من المستخدمين، إلا أن ذلك لا يلغي الحاجة إلى الانتباه عند إدخال البيانات أو تأكيد العمليات.
أفضل طريقة لاستخدام ADCB هي اعتباره أداة تحت سيطرتي، لا نظاماً يتخذ القرارات نيابة عني. أراجع الإذن، أحمي الهاتف، أقرأ تفاصيل العملية، وأتوقف عند أي خطوة غير مفهومة. إذا كانت هذه العادات تناسبني، يقدم التطبيق قيمة واضحة مقارنة بالاعتماد المستمر على الفرع أو القنوات الأبطأ. أما إذا كنت أبحث عن منصة تجمع كل بنوكي أو عن إدارة ميزانية متقدمة، فسأحتاج إلى حل مكمل بدلاً من توقع أن يقوم تطبيق البنك بكل شيء.
في النهاية، أوصي به لعملاء Abu Dhabi Commercial Bank الذين يريدون إنجاز معاملاتهم ومتابعة حساباتهم من الهاتف بطريقة مباشرة، مع الاحتفاظ بعين ناقدة على الخصوصية والتحكم. إنه خيار عملي ومجاني، لكن أفضل تجربة معه تأتي من المستخدم الذي يقرأ قبل أن يؤكد، ويتحقق بعد أن ينفذ، ويعرف متى تكون القناة الرقمية كافية ومتى يستحق الأمر طلب مساعدة بشرية.
أبرز المزايا
- واجهة عربية واضحة وسهلة الاستخدام لمعظم الخدمات المصرفية اليومية.
- إمكانية تحويل الأموال ودفع الفواتير من الهاتف بسرعة.
- دعم تسجيل الدخول الآمن باستخدام البصمة أو التعرف على الوجه.
- عرض تفاصيل الحساب والبطاقات والمعاملات بشكل منظم.
- سهولة العثور على أجهزة الصراف والفروع التابعة للبنك.
القيود
- يتطلب تفعيل بعض الخدمات زيارة الفرع أو التواصل مع خدمة العملاء.
- قد تتأخر إشعارات المعاملات أحيانًا مقارنة بوقت تنفيذ العملية.
- بعض الميزات المتقدمة قد تكون متاحة لعملاء أو حسابات محددة فقط.
- قد يواجه المستخدمون الجدد صعوبة في فهم بعض المصطلحات المصرفية.
- يعتمد الأداء على استقرار الاتصال بالإنترنت وإصدار نظام التشغيل.
الأسئلة الشائعة
ما هو تطبيق ADCB، وما الخدمات التي يقدمها؟
تطبيق ADCB هو المنصة المصرفية الرقمية لبنك أبوظبي التجاري، ويتيح للعملاء إدارة حساباتهم من الهاتف بسهولة. بعد تسجيل الدخول يمكن عادةً الاطلاع على الأرصدة وكشوف الحساب، تحويل الأموال، دفع الفواتير، إدارة البطاقات، طلب بعض المنتجات المصرفية والتواصل مع البنك. تختلف الخدمات المتاحة بحسب نوع الحساب والبلد وإصدار التطبيق.
هل تطبيق ADCB آمن للاستخدام في إجراء المعاملات المصرفية؟
يعتمد التطبيق على وسائل حماية مصرفية معتادة مثل تسجيل الدخول الآمن، التحقق الإضافي من هوية المستخدم، تشفير الاتصال، وإمكانية استخدام البصمة أو التعرف على الوجه في الأجهزة المدعومة. مع ذلك، تبقى سلامة الحساب مرتبطة بسلوك المستخدم؛ لذلك يُنصح بتنزيل التطبيق من المتجر الرسمي فقط، وتجنب الروابط المشبوهة وعدم مشاركة كلمات المرور أو رموز التحقق مع أي شخص.
كيف يمكنني التسجيل أو تفعيل تطبيق ADCB لأول مرة؟
عادةً يحتاج العميل إلى حساب مصرفي فعال ورقم هاتف محمول مسجل لدى البنك، ثم تنزيل التطبيق الرسمي واتباع خطوات التسجيل الظاهرة على الشاشة. قد يُطلب إدخال بيانات العميل أو رقم البطاقة، وإنشاء اسم مستخدم وكلمة مرور، ثم تأكيد الهوية عبر رمز لمرة واحدة. إذا لم تصل الرسالة أو ظهرت مشكلة في البيانات، ينبغي التواصل مع خدمة عملاء ADCB.
هل أستطيع تحويل الأموال ودفع الفواتير من خلال تطبيق ADCB؟
نعم، يوفر تطبيق ADCB عادةً خيارات لإجراء التحويلات المحلية، وإدارة المستفيدين، وتحويل الأموال بين الحسابات، إضافة إلى سداد بعض الفواتير والخدمات المتاحة في بلد العميل. قد تفرض بعض العمليات حدوداً يومية أو رسوماً، وقد تتطلب إضافة مستفيد والانتظار حتى تفعيله. يُفضل مراجعة تفاصيل العملية والرسوم قبل تأكيد التحويل نهائياً.
ماذا أفعل إذا نسيت كلمة المرور أو واجهت مشكلة في تطبيق ADCB؟
إذا نسيت كلمة المرور، استخدم خيار استعادة بيانات الدخول الموجود في شاشة تسجيل الدخول واتبع تعليمات التحقق الرسمية. تأكد أولاً من تحديث التطبيق، واستقرار اتصال الإنترنت، وتوافق نظام الهاتف مع الإصدار الحالي. لا تحاول إدخال بيانات خاطئة مرات كثيرة حتى لا يتم قفل الحساب. عند استمرار المشكلة أو الاشتباه بعملية غير مصرح بها، تواصل فوراً مع ADCB عبر قنواته الرسمية.


